Как бороться с фальшивым ТСЖ Количество случаев, когда создаются фальшивые ТСЖ, постоянно увеличивается в связи с тем, что недобросовестные управляющие ко... |
Основные темы при продвижении ТСЖ Для того, чтобы кампания по продвижению ТСЖ привела к результатам, она должна «достучаться» до каждой целевой аудитории. Это пол... |
Товарищества собственников жилья (ТСЖ) Статья 135 Жилищного кодекса РФ гласит: 1. Товариществом собственников жилья признается некоммерческая организация, объединен... |
| Налог на прибыль: традиционный учет |
| Недвижимость - Жилищно-строительные кооперативы |
|
Если ЖСК не приобрел статуса неприбыльной организации, то доступа к специальному режиму налогообложения, регламентированному п.7.11 ст.7 Закона о прибыли,у него нет. Простейшим решением проблемы налогообложения в данном случае было бы использование ЖСК общихнорм указанного закона. Безоговорочное применение правил Закона о прибыли дает следующие результаты. Поступления в виде членских, целевых, вступительных взносов от кооператоров в пользу ЖСК расцениваются как доходы, подлежащие включению в валовой доход. Причем так называемое правило первого события к перечисленным поступлениям не применяется, поскольку они согласно Закону о прибыли классифицируются как безвозвратная финансовая помощь (пп.1.22.1 ст.1 Закона о прибыли), если взносы, конечно, — денежные, или как бесплатно полученные товары (работы, услуги) (п.1.23 ст.1 Закона о прибыли), если членами осуществлены «натурвзносы». Согласно пп.4.1.6 ст.4 такие доходы включаются в состав валового дохода только по дате поступления денежных средств на текущий счет или по дате оприходования товаров (получения работ, услуг). А вот взносы в паевой фонд, поскольку они вносятся на возвратной основе, в валовой доход включаться не должны, даже если ЖСК — плательщик налога на прибыль. Ведь владение паем членом кооператива в контексте п.1.8 ст.1 Закона о прибыли означает владение им корпоративными правами (см. извлечение). А как известно, денежные средства или имущество, поступающие «в качестве прямых инвестиций или реинвестиций в корпоративные права» налогоплательщику-эмитенту, не включаются в валовой доход эмитента. Об этом сказано в пп.4.2.5 ст.4 Закона о прибыли, хотя препятствием для распространения этого правила на взносы в паевой фонд может стать определение термина «прямые инвестиции». В отличие от п.1.8 ст.1 в пп.1.28.2 ст.1 Закона о прибыли речь идет только об уставном фонде без какого-либо намека на паевой. Впрочем, ГНАУ в письме от 12.03.2004 г. № 1898/6/15-13166 считает, что «по своей экономической сущности паевой фонд является аналогом уставного фонда». А если так, то и на взносы в паевой фонд должны распространяться нормы освобождающего от налогообложения пп.4.2.5 ст.4 Закона о прибыли. При этом если одной из уставных задач ЖСК является передача кооператорам квартир, очевидно, все расходы по возведению дома также по правилу первого события должны отражаться в составе валовых затрат. Если идеология конкретного ЖСК построена на концепции продажи квартир членам кооператива, то дом, как совокупность квартир, может идентифицироваться кооперативом как своего рода товар, или, иными словами, как запасы, подлежащие реализации. Из этого можно сделать вывод, что часть стоимости таких запасов в виде материальных расходов, которые несет ЖСК при сооружении дома, должны учитываться по правилам п.5.9 ст.5 Закона о прибыли. Здесь было бы уместно отметить, что стоимость строительно-монтажных работ, выполненных подрядчиком по заказу ЖСК, не должна отражаться при таком учете, так как она не является собственно стоимостью запасов в налоговом их понимании. В частности, в «Вестнике налоговой службы Украины» (2006, № 27, с.27) в консультации представителей ГНАУ7 было признано: расходы на материалы, принадлежащие подрядчику и включенные в стоимость строительно-монтажных работ, не подлежат корректировке по п.5.9 ст.5 Закона о прибыли в учете заказчика8. Примечательно, что к подобным выводам приходит и Комитет ВРУ по вопросам финансов и банковской деятельности |
| Читайте: |
|---|
Где в Москве поселиться с детьми? Среди факторов привлекательности московских районов эксперты традиционно выделяют транспортную доступность, уровень экологии и наличие развитой инфраструктуры... |
Рейтинг перспективных городов России Эксперты компании Penny Lane Realty - ведущего оператора на рынке жилой и коммерческой недвижимости – составили рейтинг наиболее перспективных городов России ... |
Элитные стройки Москвы - 2010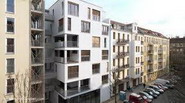 Рынок элитного жилья в этом году демонстрирует высокие темпы строительства новых объектов. Причина - потенциальные покупатели все еще опасаются покупать кварт... |
|
More in: Вопросы продажи и аренды жилья |
Проще или сложнее в созданном ОСМД легализировать незаконную переплани Вопрос: Много противников создания объединения совладельцев многоквартирного дома, едины во мнении, что ОСББ нужен тем жильцам дома, которые неза... |
Можно ли привлекать соседние дома в свое ОСМД не создавая другие орган Эту тему я частично рассматривал в вопросах «Может ли объединение совладельцев многоквартирного дома взять близлежащие дома на свое обслуживание?» и... |
Как быть с навязываемыми ЖЭКами бессрочными-нерасторгаемыми договорами 22 марта у меня состоялась беседа, в телефонном режиме, с председателем ОСББ «Анри» Богданом. Он был обеспокоен тем фактом, что жильцам его ОСББ (об... |
На каком основании ОСМД может сдавать в аренду помещения с аварийно оп Вопрос: Нас постоянно запугивают тем, что во вспомогательных помещениях находятся аварийно опасные коммуникации, кто же тогда позволит эти помеще... |
Куда отселять старушек, если они не могут платить за повышенные тарифы Вопрос: Что если бабушки или просто малоимущие жильцы, живущие в центре города, не в состоянии платить больше, после создания ОСМД? Это значит их м... |
Можно ли вернуться из ОСМД обратно в ЖЭК? Вопрос: У жильцов нашего дома присутствует страх неудачи создание ОСМД. Если ОСМД не оправдает возложенных надежд, то можно ли вернуться в ЖЭК или ... |